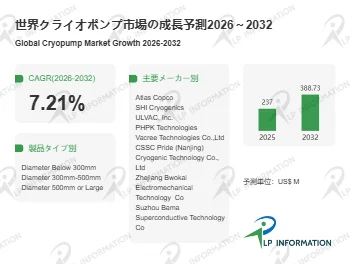
クライオポンプとは
クライオポンプは、極低温表面を利用してガス分子を凝縮・吸着させることで、高真空または超高真空環境を作り出す精密な真空取得機器です。主な構成要素は、極低温冷凍機、ヘリウムコンプレッサー、フレキシブルヘリウムガスライン、および制御システムです。
この装置は、大排気速度、超高真空度、オイルフリーの清浄性、低振動動作といった特徴を持ち、炭化水素汚染のないクリーンな真空環境を提供します。また、腐食性ガスや凝縮性ガスの高速排気、高真空下での安定した圧力維持が可能です。主に半導体ウェハ製造、高性能光学・機能薄膜の真空蒸着、宇宙環境シミュレーション、粒子加速器などの航空宇宙・研究分野で利用されています。
市場の現状と成長要因
世界のクライオポンプ産業は現在、先端産業の需要と技術革新に牽引され、堅調な成長段階にあります。半導体製造、高性能薄膜堆積、航空宇宙環境シミュレーションなどのハイエンドアプリケーションにおいて、クライオポンプは不可欠な真空取得機器としての戦略的重要性を増しています。
需要面では、先端プロセスロジックチップ、高帯域幅メモリ(HBM)、化合物半導体といった半導体産業への大規模な継続投資が、クライオポンプに大きな需要基盤をもたらしています。また、AMOLEDやMini/Micro LEDなどの新型ディスプレイ技術による高品質真空蒸着装置の需要も市場を牽引しています。
供給面では、機器メーカーが冷却効率の向上、消費電力の低減、機器のインテリジェント化、メンテナンスの容易化に注力しています。SEMI(国際半導体産業協会)の統計によると、世界の半導体設備支出は力強い成長軌道に戻ると予測されており、これはクライオポンプ市場に強固な産業基盤を提供することになるでしょう。
市場の機会と課題
主要な機会
クライオポンプ市場の主要な機会は、主に以下の3つの分野に集中しています。
- 半導体先端プロセスと実装技術の進化: 7nm以下の先端プロセスや3D IC実装などの技術進化が、より高性能な次世代クライオポンプへの交換・アップグレード需要を喚起しています。
- 中国における半導体装置国産化の加速: 中国での半導体装置国産化の動きは、量産供給能力を確立した国産クライオポンプメーカーにとって、市場導入とシェア拡大の歴史的な機会を提供しています。中国税関総署の統計によれば、中国の集積回路製造装置輸入額は高水準で推移しており、クライオポンプの需要増分は主に国産代替と新規生産能力向け調達からもたらされると判断されています。
- 大規模科学施設への応用: 量子コンピューティングや新型粒子加速器などの大規模科学施設では、絶対零度に近い超高真空環境が求められるため、極めて高い排気速度と限界真空性能を持つクライオポンプに新たな応用市場が開拓されています。
直面する課題
市場はいくつかの阻害要因にも直面しています。
-
ヘリウムの供給と価格変動: 重要な冷媒であるヘリウムのグローバルサプライチェーンの安定性と価格変動は、機器の長期的な運用コストに影響を及ぼします。
-
高額な研究開発投資: 先端半導体プロセスは真空環境の清浄度と安定性に対して厳格な要求を課しており、機器メーカーは高額な研究開発投資を継続的に行わざるを得ません。
-
腐食性ガスへの対応: 半導体プロセスガス(塩素、フッ化物など)は強い腐食性を有するため、クライオポンプの内部材料やコーティング技術に厳しい試練を課しています。排気速度を維持しつつ腐食性環境でのメンテナンスサイクルを大幅に延長する方法は、大きな技術的障壁となっています。
-
サプライチェーンの集中: 極低温冷凍機に必要な精密運動部品、特殊合金材料、高効率再生器充填材の高品質供給源は依然として比較的集中しており、新規参入者にとってボトルネックとなっています。
将来の発展トレンド
クライオポンプ産業は今後、いくつかの重要な発展トレンドを示すでしょう。
- 知能化: センサー統合によるリアルタイム監視、AIアルゴリズムによる故障予兆診断と再生戦略最適化が進み、「事後修理」から「能動的予警」への転換が実現すると期待されます。
- グリーン省エネ: 冷凍技術とシステム設計の革新により、より高い冷却効率と低い待機消費電力を持つ冷凍機・コンプレッサーの開発が主要な技術競争の方向性となるでしょう。
- 専用型クライオポンプの需要増加: 先端実装技術(ガラス基板実装など)や第3世代半導体(SiC、GaN)パワーデバイス製造の規模拡大に伴い、オイルフリー、高清浄性、特定腐食性ガス排気能力に優れた専用型クライオポンプの需要が顕著になり、製品ソリューションは汎用プラットフォームから特定プロセス向けカスタマイズへと分化していくと見込まれます。
- 地域化されたサプライチェーンの構築: 特に中国本土では、冷凍機、コンプレッサーから主要部品に至るまでの国産化率が体系的に向上することが期待されます。
市場の競争構造
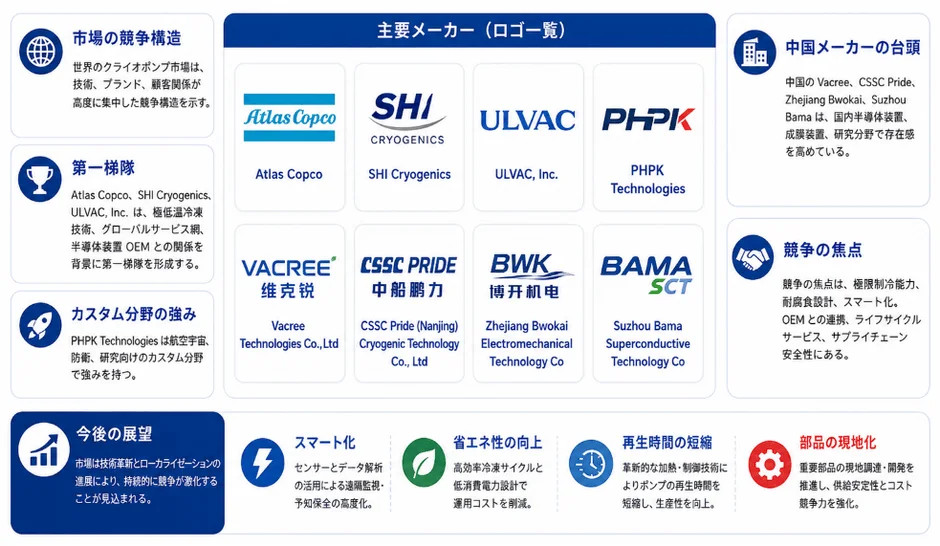
世界のクライオポンプ市場は、技術、ブランド、顧客関係において高度に集中した競争構造を示しており、国際的企業が牽引し、地域の専門メーカーが成長する階層的な体制が形成されています。
第一梯団
数十年にわたる技術蓄積、完全な製品ライン、そして世界のトップクラスの半導体・パネル装置OEMと深く結びついた多国籍企業が第一梯団を形成しています。代表的な企業としては、Atlas Copco(Leyboldブランド)、SHI Cryogenics(住友重機械傘下)、ULVAC, Inc.(アルバック)が挙げられます。これらの企業は、極低温冷凍機の中核技術における技術的優位性、グローバルな生産・サービスネットワーク、主要プロセスにおけるベンチマーク的地位により、世界市場の主要シェアを共同で占有しています。
第二梯団と専門メーカー
PHPK Technologiesなどの北米企業は、航空宇宙、防衛、特殊研究カスタマイズ分野で強固な優位性を確立しています。近年、中国の国産メーカーも力強く台頭しており、安徽万瑞冷電科技有限公司、中船重工鵬力(南京)超低温技術有限公司、浙江博開機電科技有限公司、蘇州八匹馬超導科技有限公司などが代表的です。これらの企業は、主流製品の投入に成功し、国産半導体装置や研究機器、成膜ラインにおいて実績を上げています。
今後の競争は、極限冷却能力、耐腐食設計、知能化といった技術競争、主要装置OEMやエンドユーザーとの連携、ライフサイクル全体をカバーするサービス拡張、そしてサプライチェーンのセキュリティを中心に展開すると予測されます。
製品分類と応用分野(口径別)
クライオポンプは、口径仕様によって分類され、それぞれ異なる排気速度能力と主要な応用シナリオに対応しています。
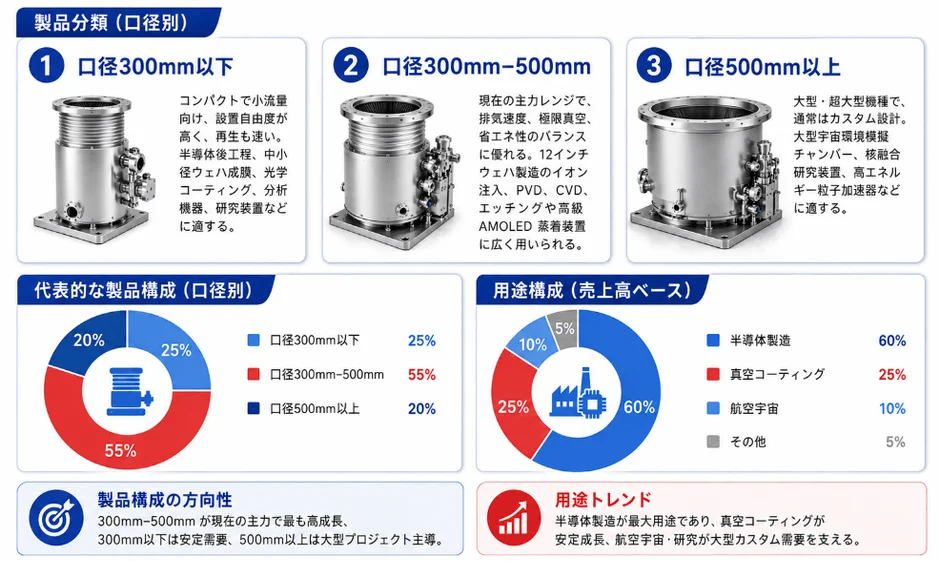
- 口径300mm未満: コンパクトで小排気速度のクライオポンプです。半導体後工程実装プロセス、中小径ウェハの薄膜堆積、光学レンズコーティング、分析機器、一部の研究装置などに適しており、安定した成長が期待されます。
- 口径300mm~500mm: 現在の市場における主力製品範囲であり、大排気速度・高スループットプロセスの主流需要を代表します。半導体前工程製造のイオン注入、PVD、CVD、エッチングなどの重要プロセス、およびハイエンドAMOLEDパネル製造の真空蒸着装置に広く使用されています。世界の300mmウェハ工場の投資拡大と相まって、このセグメントは現在の市場で最も成長が速いサブセグメントです。
- 口径500mm以上: 大型または超大型クライオポンプで、通常はカスタム設計されます。航空宇宙(大型宇宙環境シミュレーションチャンバーなど)、核融合研究施設、高エネルギー粒子加速器などの国家級大規模科学工学プロジェクトに重点が置かれます。
レポートの詳細
本記事で紹介した内容の詳細は、LP Informationが発表したレポート『世界クライオポンプ市場の成長予測2026~2032』で確認できます。レポートでは、クライオポンプの製品定義、技術ロードマップ、市場規模、競争環境、アプリケーションシナリオ、地域構造、サプライチェーンの変化などが詳細に分析されています。
レポートの詳細を確認する、または無料サンプルを申し込むには、以下のリンクをご参照ください。
https://www.lpinformation.jp/reports/576012/cryopump
LP Informationについて
LP Informationは、業界情報と市場戦略サポートを提供するグローバルプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先:
-
電子メールアドレス:info@lpinformationdata.com
コメント