日本のロボット・オートメーション市場が持続的な成長へ
SDKI Analyticsは、2026年から2035年を対象期間とする「日本のロボット・オートメーション市場」に関する詳細な調査結果を公表しました。この調査によると、日本のロボット・オートメーション市場は、今後10年間で顕著な成長を遂げると予測されています。
市場概況と成長予測
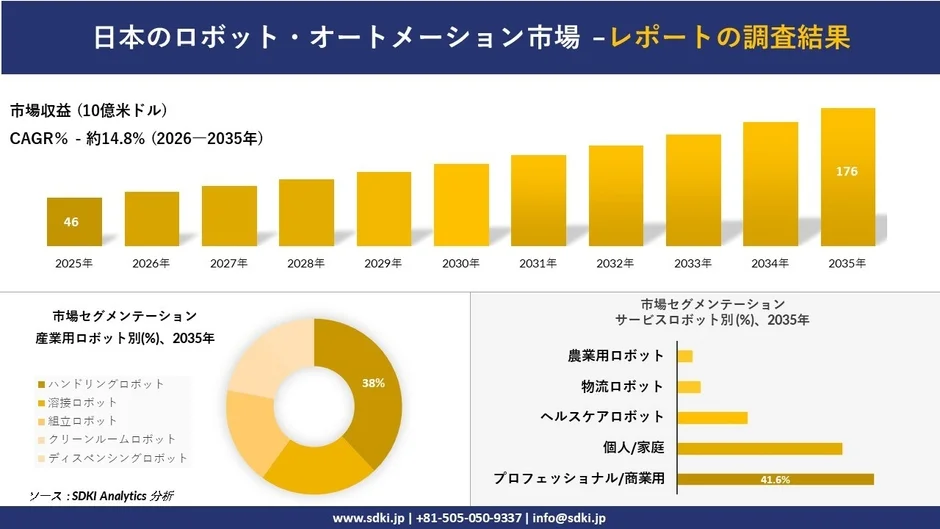
日本のロボット・オートメーション市場は、2025年の約46億米ドルから2035年には約176億米ドルへと規模を拡大し、予測期間中の年平均成長率(CAGR)は約14.8%に達すると見込まれています。

この持続的な成長を後押しする主な要因として、労働力不足、産業の近代化、AIの導入、そして政府主導のイノベーション・プログラムが挙げられています。
市場調査レポートの詳細な洞察は、以下のURLにて確認できます。
https://www.sdki.jp/reports/japan-robotics-and-automation-market/590642380
無料サンプルレポートの入手はこちらから。
https://www.sdki.jp/sample-request-590642380
市場を牽引する主要動向
日本のロボット・オートメーション市場の拡大は、主に以下の動向によって推進されています。
産業用ロボットの導入拡大
日本は、国際ロボット連盟(IFR)のデータによると、世界最大級の産業用ロボット稼働台数を誇っています。2024年時点で日本の工場では約450,500台の産業用ロボットが稼働しており、前年比で3%増加しました。また、2024年には約44,500台の産業用ロボットが新たに導入され、日本は世界第2位の産業用ロボット市場としての地位を維持しています。自動車、エレクトロニクス、機械などの製造業における大規模な稼働基盤は、ロボット関連企業にとって機器の更新、アップグレード、自動化推進のための大きなビジネス機会となっています。
政府の取り組みによるロボット導入の拡大
日本政府は、地域経済やサービス産業における労働力不足や生産性の課題に対応するため、ロボティクスの活用を積極的に推進しています。経済産業省は2025年6月、「ロボティクス・地域イニシアティブ・ネットワーキング・グループ(RINGプロジェクト)」を立ち上げました。これは、自治体、中小企業、地域企業によるロボット導入を加速させることを目的としています。労働力不足を経済活動の大きな障壁と位置づけ、ロボティクスを労働生産性向上の重要な手段と捉えています。また、物流分野では2023年4月から、一定の要件を満たす低速・自動配送ロボットの公道走行が可能となり、商業用・サービス用ロボットの導入に向けた新たな機会が創出されています。
最新の企業動向
日本のロボット・オートメーション市場の主要企業は、技術革新と市場ニーズへの対応を積極的に進めています。
-
FANUCによるAIロボット技術への出資: 2026年7月、日本のFANUCは、AIロボットやフィジカルAIの中核技術となるマルチモーダル・ファウンデーション・モデルの開発を支援するため、Noetra Corp.への出資を発表しました。この出資は、ファクトリーオートメーション(FA)、ロボティクス、工作機械の分野で培った専門知識を基盤とし、指示の理解、環境の認識、自律的な判断、実際の動作実行が可能なロボット開発を後押しするものと期待されています。産業用ロボットへのAI導入加速により、より柔軟で自律的な生産システムの実現が可能になるでしょう。
-
KUKAの「Automation 2.0」戦略: 2026年3月、ドイツのロボット・オートメーション企業KUKAは、従来の産業オートメーションにフィジカルAI、インテントベース(意図に基づく)ソフトウェア、インテリジェント・ロボティクスを融合させた「Automation 2.0」戦略を発表しました。同社は自動化管理プラットフォーム「KUKA AMP」を導入し、2025年度の研究開発費が過去最高の213百万ユーロに達したことを明らかにしています。これは、主要な自動化機器サプライヤーが固定的なルールベースのシステムから脱却し、より適応性の高いロボットやAI主導の生産環境へ移行していることを示しており、世界のロボティクスおよび自動化市場にとって好ましい進展と言えるでしょう。
経営層の意思決定に役立つ戦略的洞察を得るため、日本のロボット・オートメーション市場調査レポートの試読版も提供されています。
https://www.sdki.jp/trial-reading-request-590642380
市場セグメンテーション
日本のロボット・オートメーション市場は、産業用ロボット別、サービスロボット別、ソフトウェア・AI統合別、コンポーネント・ハードウェア別の各セグメントに分類されます。特に産業用ロボットのセグメントには、ハンドリングロボット、溶接ロボット、組立ロボット、クリーンルームロボット、ディスペンシングロボットが含まれます。SDKI Analyticsの予測では、ハンドリングロボットが2035年までに市場の約38%を占めると見込まれており、マテリアルハンドリング、マシンテンディング、部品搬送、梱包、組立作業など幅広い用途での優位性が示されています。
まとめ
日本のロボット・オートメーション市場は、労働力不足という社会課題への対応や、技術革新によって、今後も力強い成長が期待されます。産業界、政府、そして研究機関が連携し、より高度で柔軟な自動化システムの導入が進むことで、日本の経済活動に新たな価値をもたらすでしょう。

コメント