高速バックプレーンコネクタ市場が示す成長と技術進化
YH Research株式会社のレポート「2026年世界高速バックプレーンコネクタ市場調査レポート」が発表され、高信頼性・高速・高密度信号伝送を実現する高速バックプレーンコネクタ市場の動向が明らかになりました。この市場は、データセンターサーバー、人工知能(AI)コンピューティングプラットフォーム、通信機器などの需要拡大と技術発展により、持続的な成長が見込まれています。
高速バックプレーンコネクタとは
高速バックプレーンコネクタは、バックプレーンと子板、機能モジュール、または拡張ボードとの間で、高速信号、電源、および制御信号の接続を確立する電子接続部品です。精密に設計された金属端子、絶縁構造、シールド部品、および信号伝送経路を通じて、低損失・高完全性の高速データ交換を実現します。高速伝送レート、高接続密度、高い信号完全性、高信頼性、多数回の着脱対応、および高負荷動作環境への適応性といった特長を持ち、AIサーバー、データセンター機器、ハイパフォーマンスコンピューティングプラットフォーム、通信交換機器など、幅広い分野で重要な基幹部品として利用されています。
市場規模と成長動向
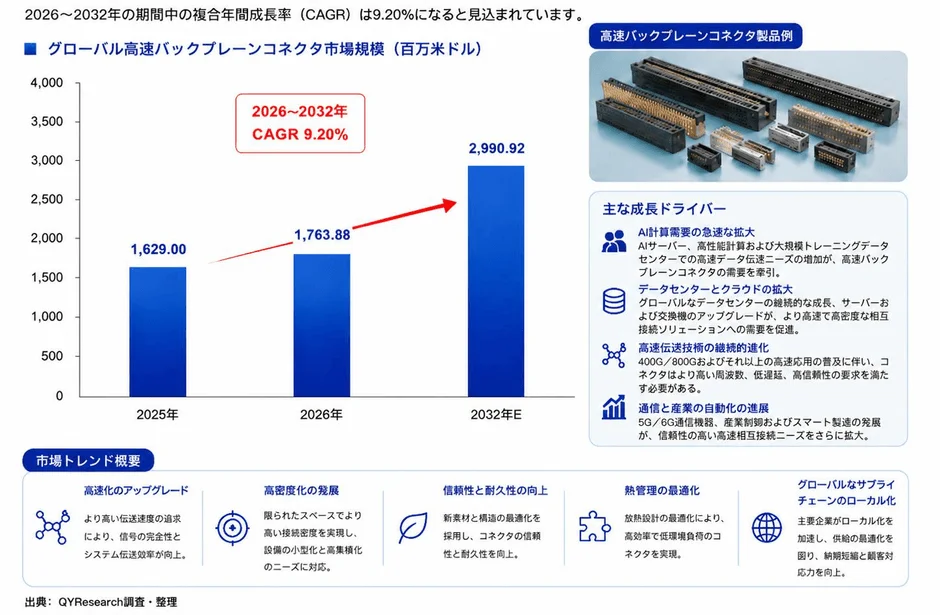
YH Researchの予備調査によると、2025年の世界の高速バックプレーンコネクタ市場規模は約16億2,900万米ドルでした。これが2032年には約29億9,092万米ドルに達すると見込まれており、2026年から2032年までの年間平均成長率(CAGR)は約9.20%と予測されています。

この成長は、AIと大規模モデルコンピューティングの急速な発展、データセンターの増設、高性能サーバーのアップグレード、クラウドコンピューティングインフラの整備、高速通信ネットワークの進化、電子機器の集積度向上など、複数の要因によって牽引されています。業界のトップメーカーは、高速信号完全性設計、低損失材料、精密製造プロセス、コネクタ構造の最適化などに注力し、市場競争力を強化しています。
競争環境と主要ベンダー
世界の高速バックプレーンコネクタ市場は、急速な成長段階にあり、業界集中度は高い水準にあります。2025年には、世界トップ5の高速バックプレーンコネクタ企業の売上シェアが約88.94%に達しました。主要企業としては、Amphenol、Molex、Samtec、TE Connectivity、Huafeng Technologyなどが挙げられます。
これらの企業は、高度な高速信号完全性設計能力、精密製造プロセス、高信頼性材料の応用能力、コネクタ構造最適化能力、およびグローバル供給体制を強みとしています。今後、競争は単一コネクタ製品から、高速伝送性能、信号完全性制御、システム統合能力、信頼性設計、サプライチェーン保証能力を中核とする総合的な競争へと移行していくでしょう。
製品分類と応用構造
製品は主に水平型バックプレーンコネクタと垂直型バックプレーンコネクタに分類されます。水平型が市場規模で最大であり、主に高性能サーバーやAIコンピューティングプラットフォームなどで使用されています。垂直型は産業制御機器や組込みシステムで利用されています。
データ伝送速度別では、25Gbps以下、56Gbps、112Gbps以上の製品があります。25Gbpsが現在最大の市場シェア(2025年に約63.78%)を占めていますが、AIや高性能サーバーの発展に伴い、56Gbpsおよび112Gbps以上の高速バックプレーンコネクタのシェアは今後継続的に上昇すると見込まれます。
地域別市場機会
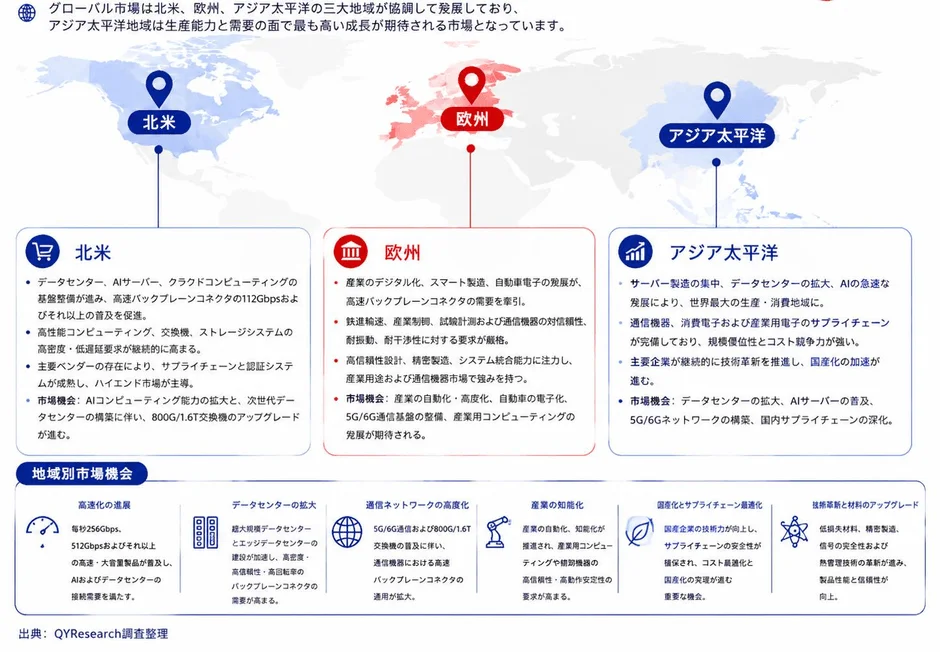
世界の高速バックプレーンコネクタ市場は、北米、欧州、アジア太平洋の3大地域が牽引しています。
-
北米:最先端のデータセンター建設、クラウドコンピューティングサービス、AIインフラなどを背景に、112Gbps以上の高速コネクタ製品の急速な発展が期待されます。
-
欧州:産業デジタル化、スマート製造、自動車電子機器の発展により、高信頼性、環境適応性、システム統合能力を重視した需要が安定しています。
-
アジア太平洋:データセンターの拡張、AI産業の発展、サーバー製造の集中、高速通信ネットワークの整備により、世界最大の生産・消費地域となっており、強い成長ポテンシャルを保持しています。
産業チェーン分析
高速バックプレーンコネクタの産業チェーンは、上流、中流、下流の3部門で構成されています。
-
上流部門:金属材料、エンジニアリングプラスチック、絶縁材料、めっき材料、精密金型、電子部品、および製造装置などが含まれます。高性能材料や精密金型製造レベルが中核的な競争障壁です。
-
中流部門:製品設計開発、構造シミュレーション解析、高速信号完全性設計、精密製造、表面処理、めっき加工、精密組立、モジュール統合、性能試験などが含まれます。高速信号伝送設計能力や精密製造能力が重要です。
-
下流部門:データセンターサーバー、AIサーバー、ハイパフォーマンスコンピューティング(HPC)、通信機器、ネットワーク交換機器、ストレージ機器、産業用コンピューティングプラットフォーム、航空宇宙や医療電子などの分野をカバーしています。AI大規模モデルのトレーニング需要の急成長が、下流での応用需要を拡大させています。
政策環境、障壁、および課題
世界のデジタル経済、AI、クラウドコンピューティング、高速通信産業の急速な発展は、高速バックプレーンコネクタ業界に良好な政策環境を提供しています。しかし、業界は高い研究開発能力と製造プロセス水準、厳格な材料性能と製造の一貫性、顧客による長期認証、激しい競争、資本投資の周期的な変動といった多面的な課題に直面しています。
参入障壁としては、高速信号完全性設計能力、高密度構造開発能力、低損失材料応用能力、精密加工・自動化製造能力、製品一貫性制御能力、および主要顧客向け供給認証体制などが挙げられます。
開発動向と今後の展望
今後数年、高速バックプレーンコネクタ業界は、高速化、高密度化、低損失化、インテリジェント化、およびシステムレベル相互接続の方向へと発展を続けるでしょう。AIサーバー、クラウドコンピューティングデータセンター、ハイパフォーマンスコンピューティング、5G/6G通信機器などの市場成長に伴い、コネクタのデータ伝送速度、信号完全性、接続密度、信頼性、システム互換性に対する要求はますます高まるでしょう。
技術的には、112Gbps、224Gbpsといった高速相互接続技術、PAM4信号伝送技術、低誘電率材料の応用、自動化検査技術の発展が進み、高速バックプレーンコネクタシステムはデータ伝送効率と信頼性をさらに高めることが期待されます。市場競争は「規模競争」から「技術・性能競争」へと移行し、高速信号設計能力、先端材料応用能力、規模化精密製造能力、グローバル顧客サービス体制を備えた企業が市場でのリーダーシップを強化すると予測されます。
調査レポート情報
本記事の内容は、YH Research株式会社の調査レポート「グローバル高速バックプレーンコネクタのトップ会社の市場シェアおよびランキング 2026」のデータを基に作成されています。
詳細については、以下のYH Research株式会社のウェブサイトをご参照ください。

コメント