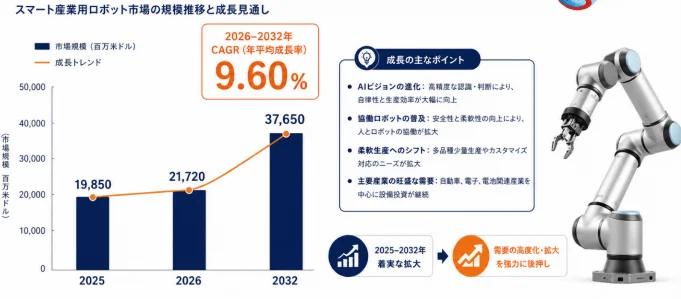
スマート産業用ロボット市場、2032年には376.5億米ドル規模に成長予測
YH Research株式会社は、「2026年世界スマート産業用ロボット産業調査レポート」の概要を発表しました。このレポートは、スマート産業用ロボットの製品定義、技術ルート、市場規模、競争環境、用途、地域構造、産業チェーンの変化を詳細に調査しています。
スマート産業用ロボットとは
スマート産業用ロボットは、製造、組立、搬送、溶接、塗装、検査、パレタイジング、工作機械へのワーク着脱、精密加工、フレキシブル生産など、幅広い産業現場で活用される自動制御・再プログラム可能な多軸構成のロボット設備を指します。
一般的には、ロボット本体、サーボドライブ、減速機、コントローラ、エンドエフェクタ、センサー、マシンビジョン、力制御ユニット、オフラインプログラミングソフト、デジタルツインシミュレーション、エッジコンピューティング、AIアルゴリズムモジュールなどで構成されます。これらの機能が統合されることで、産業現場での認識、判断、モーション制御、工程実行を可能にし、安定したタクト、柔軟な段取り替え、品質の均一化、危険作業の代替、データに基づく生産管理を実現します。
レポートでは、知能化された認識、制御、画像認識、力補償、軌道最適化、適応型プロセス制御、予知保全、またはローコードプログラミング能力を備えた産業用ロボット本体およびロボット作業セルを主な研究対象としています。多関節ロボット、スカラロボット、パラレル/デルタロボット、直交ロボット、協働ロボット、特定工程向けのスマートロボットシステムなどが含まれます。
市場規模の動向と成長要因
YH Researchの初期調査によると、世界のスマート産業用ロボット市場規模は2025年に約198.5億米ドル、2026年には約217.2億米ドルに達し、2032年には約376.5億米ドルに拡大すると予測されています。2026年から2032年までの年平均成長率は約9.60%と見込まれています。

この成長は、主にスマート産業用ロボット本体、コントローラ、認識・ソフトウェアモジュール、主要アプリケーションパッケージ、および溶接、搬送、組立、検査などの産業用途向けロボット作業セルが対象です。
需要面では、製造業における人件費の上昇、フレキシブル生産ニーズの拡大、自動車の電動化、電子製造における高精度組立、リチウム電池・太陽光発電の生産能力拡大、倉庫物流の自動化、品質トレーサビリティ要求の高まりが市場成長を牽引しています。
供給面では、主要メーカーが高速・高精度モーション制御、AIビジョン、力制御、協働安全、オープンコントローラ、オフラインプログラミング、デジタルツイン、地域サービス網、現地納入体制に投資を続けています。業界全体としては、従来型の自動化設備から、認識機能を備えたソフトウェア主導・プラットフォーム型・工程知能化システムへの移行が進んでおり、今後の市場増分は多品種変量生産、マシンビジョン検査、精密組立、スマート溶接、半導体および新エネルギー製造、協働ロボットの導入、中小製造業における自動化浸透率の上昇から生まれると予測されています。
競争環境と主要プレーヤー
世界のスマート産業用ロボット市場は、国際的な大手企業が中核技術プラットフォームを主導し、地域メーカーが代替を加速し、用途特化型企業が差別化を進める競争構造となっています。
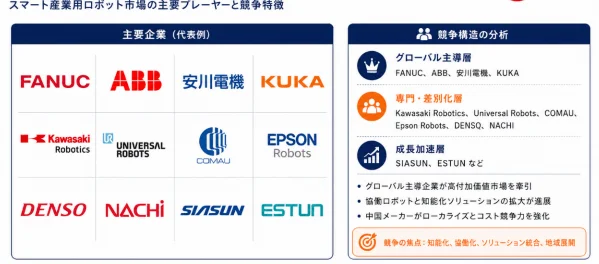
第一グループには、ABB、FANUC、Yaskawa、KUKA、Kawasaki、Mitsubishi Electricなどが含まれます。これらの企業は、ロボット本体、コントローラ、サーボシステム、オフラインプログラミングソフト、グローバルサービス網、大型顧客プロジェクトの経験を備え、自動車、電子、金属加工、溶接、総合自動化ラインにおいて高いブランド力を有しています。
第二グループおよび専門メーカーには、DENSO Robotics、Epson Robots、Stäubli、Nachi-Fujikoshi、Omron、Universal Robots、Comau、Hyundai Roboticsなどがあり、小型高速ロボット、協働ロボット、クリーン環境、食品医薬、物流自動化、特定工程パッケージで差別化を図っています。
中国の代表企業としては、Estun、Siasun、Efort、Inovance Technology、STEP、JAKA、AUBO、Dobotなどが挙げられます。これらの企業は、国産コントローラ、サーボ・減速機の組み合わせ、リチウム電池・太陽光・金属加工用途、チャネル納入効率、コストパフォーマンスを競争の焦点としています。
今後は、単体ロボットの価格競争から、ロボット本体、認識ソフト、工程アルゴリズム、プロジェクト納入、ライフサイクルサービスを組み合わせた総合力の競争へと移行すると考えられています。
製品タイプと主要用途分野
製品タイプ別では、多関節ロボットが最も主要な形態であり、溶接、搬送、塗装、ワーク着脱、研磨、重負荷作業に広く使用されています。スカラロボットは電子組立、ディスペンス、仕分け、軽量搬送、高速挿入に適しています。パラレル/デルタロボットは食品、医薬、包装、消費財分野の高速ピッキングに強みを持っています。
直交ロボットおよびガントリーロボットは、工作機械へのワーク着脱、大型部品搬送、自動倉庫で構造面とコスト面の優位性を持ちます。協働ロボットは、トルク検知、安全制御、容易なプログラミング、迅速な導入により、小ロット多品種生産や人とロボットが同一ラインで作業する場面への導入が進んでいます。
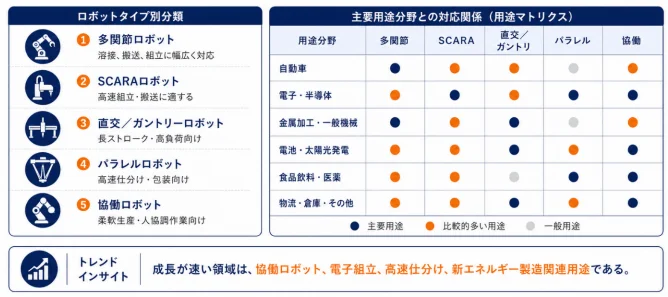
用途別では、搬送、パレタイジング、ワーク着脱、溶接が引き続き大きな需要基盤を形成しています。特に成長が速い分野として、新エネルギー車部品・電池製造、電子・半導体の精密組立、マシンビジョン検査、フレキシブル包装、金属加工自動化、スマート倉庫、高潔浄度製造が挙げられます。
2D/3Dビジョン、AI欠陥認識、力制御組立、軌道自己最適化、意味ベースのプログラミング、遠隔運用保守などの知能化機能により、ロボットは単純な反復動作設備から、認識し、調整し、再利用できる産業インテリジェンスノードへと進化しています。
生産・需要地域と成長機会
世界のスマート産業用ロボットの生産および技術供給は、主に日本、ドイツ、スイス、イタリア、デンマーク、中国、韓国、米国に集中しています。日本はサーボ、制御、減速機、ロボット本体、精密製造で強固な基盤を有し、ドイツ、スイス、イタリアは自動車、金属加工、システムインテグレーション、高端装備用途で強みを持っています。デンマークなどの欧州諸国は協働ロボットエコシステムにおいて高い影響力があります。
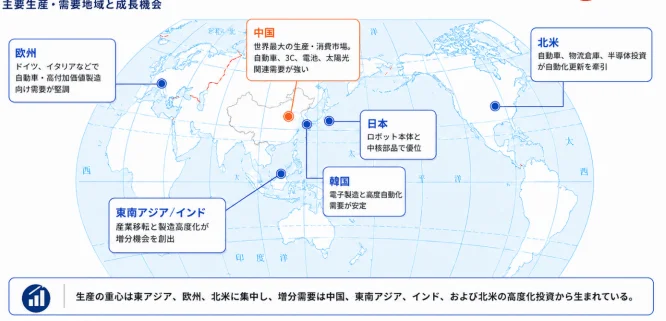
中国は中核部品、ロボット本体、産業別インテグレーションまでを含む完全なサプライチェーンを形成しつつあり、韓国と米国は半導体、電子、自動車、物流、先進製造分野の需要が強いです。
消費面では、中国が世界最大の応用市場であり、自動車、新エネルギー、電池、太陽光、3C電子、金属加工、一般産業が主要な需要基盤です。日本、米国、ドイツ、韓国では、高信頼性、高タクト、自動化アップグレード、既存設備の更新が主な需要となっています。
東南アジア、メキシコ、中東欧では、製造業移転、自動車電子、消費電子の生産能力配置により、自動化浸透率の上昇余地が大きいと見られています。地域機会は、中国での現地化代替、欧州でのニアショアリング、北米での再工業化、アジアのサプライチェーン多元化、新エネルギーおよび電子製造クラスターの拡大に集中すると考えられます。
産業チェーンと今後の進化
スマート産業用ロボットの産業チェーン上流には、精密減速機、サーボモータ、サーボドライブ、コントローラ、エンコーダ、トルクセンサー、ビジョンカメラ、3Dセンサー、産業用PC、AIチップ、産業ソフトウェア、産業ネットワーク通信、エンドエフェクタ、安全部品などが含まれます。
中流はロボット本体製造、制御システム統合、モーションアルゴリズム開発、アプリケーション工程パッケージ、ロボットワークステーション、ラインインテグレーション、運用保守サービスで構成されます。下流は自動車および新エネルギー車、電子・半導体、リチウム電池・太陽光発電、金属加工、食品飲料、医薬品包装、倉庫物流、建設機械、航空宇宙、一般産業をカバーします。
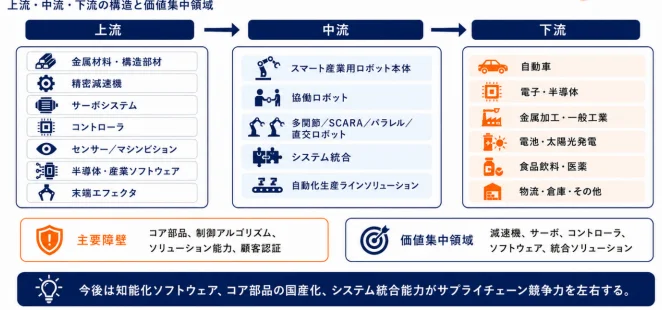
主要な参入障壁は、高信頼性モーション制御、部品の一貫性、システム安全認証、工程ノウハウ、複雑環境での調整能力、ソフトウェアエコシステム、グローバルサービス網です。付加価値が高い領域は、コントローラとソフトウェアプラットフォーム、高端サーボ・減速機、AIビジョン・力制御モジュール、複雑工程パッケージ、ライン全体のインテグレーション、アフターサービスであると指摘されています。
今後、サプライチェーンは現地調達、国産中核部品の比率上昇、ソフトウェアのサブスクリプション化、オープンインターフェースのエコシステム化、アプリケーションエンジニアリングの前倒しに向かうと予測されます。ハードウェアプラットフォーム、ソフトウェアアルゴリズム、産業工程ノウハウを組み合わせる企業が質の高い受注を獲得しやすくなるでしょう。
スマート産業用ロボットは、より広い可搬質量範囲、より高いタクトと精度、より容易なプログラミング、より強い視覚認識、より安定した力制御、よりオープンな制御システム、より高い自律判断能力へ進化すると見込まれています。製造の柔軟化、省人化、品質の均一化、グリーン製造、グローバルサプライチェーン再編、スマート工場建設が主要な成長要因となるでしょう。
AIビジョン、デジタルツイン、エッジコンピューティング、産業向け大規模モデルがロボットプログラミング、経路計画、検査認識、運用診断に徐々に導入されることで、導入障壁は低下すると予測されています。用途の境界は、自動車および大型電子製造から、中小製造業、離散加工、非標準包装、医療機器、食品医薬、新材料生産へ拡大すると考えられます。競争構造は、ハードウェア規模の優位性から、プラットフォームエコシステム、産業工程の深さ、顧客ライフサイクルサービス能力をめぐる競争へ移行していくでしょう。
調査レポートの問い合わせ先
本調査レポートに関する詳細情報は、YH Research株式会社へお問い合わせください。
-
TEL: 050-5840-2692(日本);0081-5058402692(グローバル)
-
マーケティング担当: mailto:info@yhresearch.com
コメント