首都圏の在庫増加は「東京都」に集中
REINSの地域別データを詳しく見ると、埼玉県、千葉県、神奈川県の中古マンション在庫はむしろ減少傾向にあります。つまり、現在の首都圏における在庫増加は、東京都、特に都心部に集中していることが、全体の数字を押し上げているのです。
この違いは、現在の中古マンション市場を理解する上で非常に重要です。東京都心の高額マンションと、千葉県や埼玉県などの実需中心のマンションでは、購入者の属性や価格形成の仕組みが大きく異なります。そのため、これらを一つの市場として平均値だけで分析すると、局所的な問題が市場全体の問題であるかのように見えてしまう可能性があります。
都心5区とその他の23区で異なる市場の動き
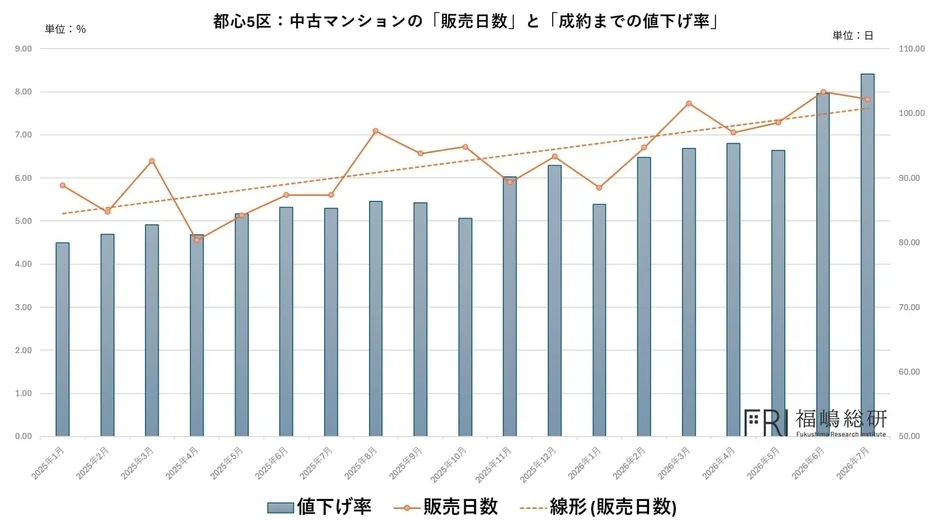
東京都内においても、市場の動きは一様ではありません。都心5区(千代田区、中央区、港区など)と、東京都23区から都心5区を除いたエリアについて、「販売日数」と「成約までに必要となった値下げ率」の推移を比較すると、その違いが明確になります。
都心5区では「値下げしても売れるまで時間がかかる」
都心5区では、直近において成約に至るまでの値下げ率が大きくなっています。つまり、売主が価格を下げなければ成約しにくいケースが増えていることを示唆しています。

さらに注目すべきは、値下げ率が上昇しているにもかかわらず、販売日数はむしろ増加している点です。通常、価格を下げれば販売期間は短くなると考えられますが、現在の都心5区では、価格調整を行っても売却までの時間が長くなっています。これは、「価格を下げても購入者との価格目線が合いにくい市場」へと変化している可能性を示しています。
特に都心5区には、1億円、2億円を超える高額物件が多く、金利上昇による住宅ローンの借入可能額への影響だけでなく、富裕層の投資判断や資産配分の変化も価格形成に影響を与えていると推測されます。そのため、「価格を少し下げればすぐに売れる」という状況ではなくなっていると考えられます。
都心5区以外では「値下げによって流動性を維持」
一方、東京都23区から都心5区を除いたエリアでは、少し異なる動きが見られます。
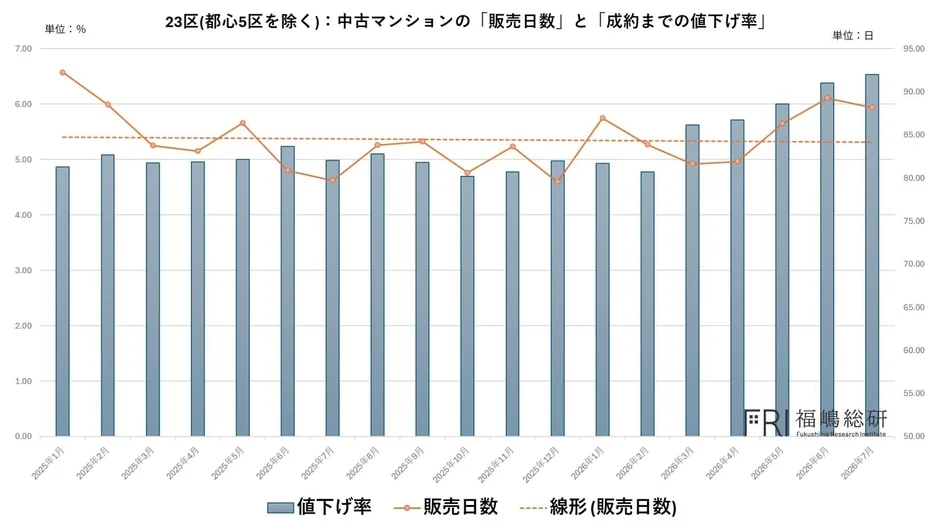
このエリアでも直近では成約までの値下げ率が上昇傾向にありますが、都心5区と大きく異なるのは、値下げを行うことで販売日数が一定程度維持されている点です。これは、売主が市場の変化を受けて価格を調整し、その結果として購入者との価格の折り合いがついているものと考えられます。
このエリアは都心5区と比較すると実需層の割合が高く、住宅ローンを利用して購入する世帯も多くなります。住宅ローン金利の上昇により購入可能な価格水準が低下すれば、買主はより厳しい価格目線を持つことになります。その結果、売主側が価格を調整することで成約に至るという構造が生まれていると言えるでしょう。
平均成約価格に見る市場の安定と探索
成約価格についても注目すべき点があります。
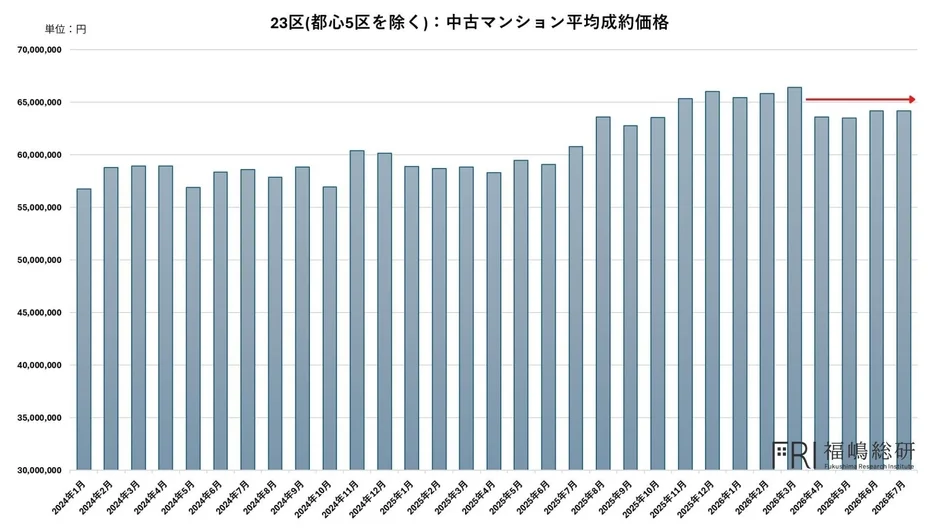
都心5区を除く23区では、直近の平均成約価格が概ね6,400万円前後で推移しており、一つの価格水準でバランスしているように見えます。これは、実需層が中心となる市場において、この水準で成約価格が安定していることが重要であることを示しています。特に、住宅ローン金利が上昇している現在の環境を考慮すると、この平均成約価格にはすでに一定の価格調整が織り込まれている可能性があります。
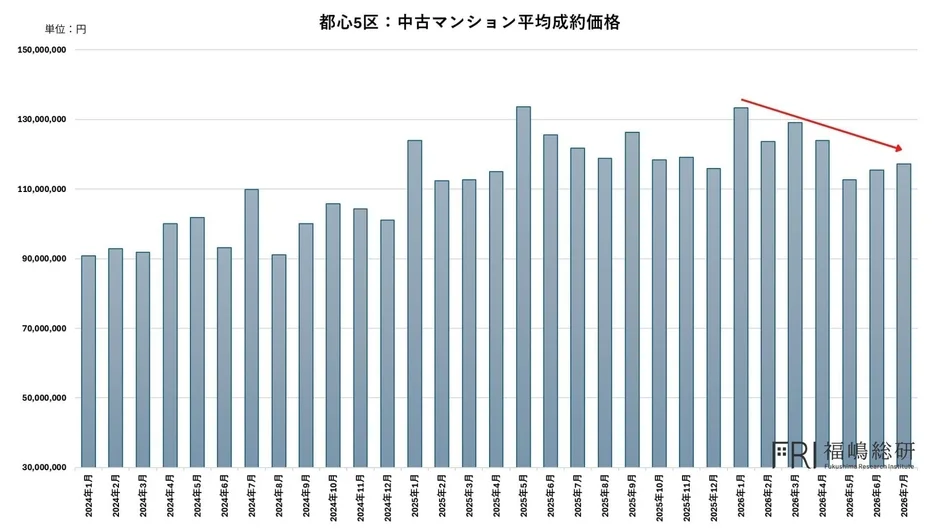
一方、都心5区では価格のばらつきが大きく、全体としても価格が減少方向に動いています。これは、都心部の高額物件については、まだ市場が新しい価格水準を探している段階にあることを示していると推測されます。
在庫増加の主役は「高額・大規模・タワーマンション」
売出価格8,000万円以上のマンションについて、個別の在庫推移を見ると、より明確な傾向が見えてきます。在庫が減少傾向にあるマンションを赤、横ばいを黄、増加傾向を青として整理した分析では、東京都心部、特に千代田区、中央区、港区で青のプロットが多く分布していることが分かります。
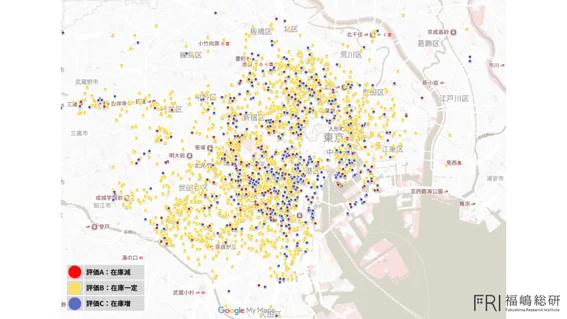
一方で、都心部を取り囲む周辺エリアでは黄色のマンションも多く、在庫が大きく積み上がっているわけではありません。つまり、東京都内でも「どこでも売れにくくなっている」のではなく、特定のエリア、特定のマンションタイプに在庫増加が集中しているのです。
そして、在庫が増加しているマンションには明確な共通点があります。それは、高額な大規模マンションやタワーマンションが多いということです。都心部には数百戸、場合によっては1,000戸を超えるような大規模マンションが存在するため、一つのマンションで売出在庫が数十戸増加しただけでも、市場全体の在庫数を大きく押し上げます。現在、価格調整の対象となっているのも、まさにこうした高額・大規模・タワーマンションが中心となっています。
「首都圏全体が売れなくなった」と考えるのは早計
以上の分析を踏まえると、現在の中古マンション市場を「首都圏全体で流動性が低下している」と捉えるのは適切ではありません。実際には、埼玉県、千葉県、神奈川県では在庫が減少傾向にあり、東京都23区でも都心5区を除けば、価格調整を行いながら一定の流動性が維持されています。
一方で、千代田区、中央区、港区を中心とする都心部では、高額な大規模マンションやタワーマンションの在庫が増加し、価格調整と販売期間の長期化が同時に進んでいます。そのため、都心部の在庫増加によるインパクトが非常に大きく、結果として「首都圏全体の在庫が増えている」「中古マンションが売れにくくなっている」という印象につながっていると考えられます。
今後の中古マンション市場を分析する上で重要なのは、首都圏全体の在庫数や平均価格だけを見るのではなく、「どのエリアで在庫が増えているのか」「どの価格帯なのか」「どのマンションタイプなのか」「値下げによって売れているのか、それとも値下げしても販売期間が長期化しているのか」といった、より細かな市場分析が必要になります。特に金利上昇によって購入者の予算が変化し、高額物件ほど購入者層が限定される局面では、同じ東京都内であってもマンションごとの流動性に大きな差が生まれます。現在の市場を一言で「中古マンションが売れなくなった」と表現するのは早計であり、むしろ都心の高額・大規模・タワーマンションを中心とした超局所的な流動性低下が、統計上は首都圏全体の在庫増加として表れていると言えるでしょう。
今後の市場を見る上では、「在庫が増えた」という事実だけでなく、その在庫がどこに積み上がっているのかを見ることが、マンション価格の先行きを判断する上で、これまで以上に重要になってくるでしょう。
筆者プロフィール
福嶋 真司(ふくしましんじ)
マンションリサーチ株式会社 データ事業開発室 不動産データ分析責任者
福嶋総研 代表研究員
早稲田大学理工学部を卒業後、大手不動産会社でマーケティング調査を担当。その後、建築設計事務所で法務・労務を担当しました。現在はマンションリサーチ株式会社にて不動産市場調査・評価指標の研究・開発を行う傍ら、顧客企業の不動産事業における意思決定等のサポートを提供しています。また、大手メディアや学術機関にもデータおよび分析結果を提供しています。
コメント