自動モールドシステムとは
自動モールドシステムは、半導体チップやワイヤ、基板などを封止樹脂で保護するモールド工程を自動化する装置です。成形精度や生産性、歩留まり、材料利用効率が重要な評価指標となり、従来型パッケージングから先端パッケージングまで幅広い分野で活用されています。
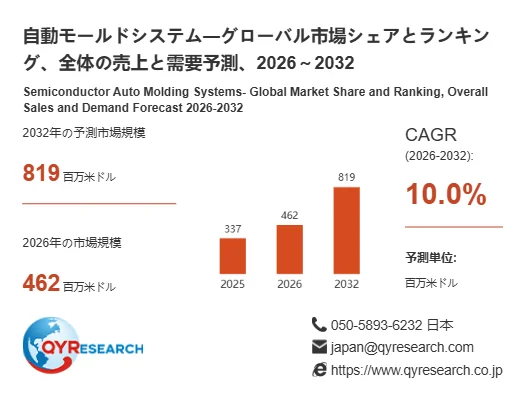
AI、HBM(高帯域幅メモリ)、高性能コンピューティング、Chipletといった技術の需要拡大が、この市場の成長を後押ししています。世界の自動モールドシステム販売台数は、2021年の700台から2024年には563台に減少したものの、2025年には593台へと回復し、2026年には788台、2032年には1,202台まで増加すると予測されています。
アジア地域が需要の中心
自動モールドシステムの需要は、アジア地域に大きく集中しています。2025年には中国本土、中国台湾、韓国、日本、東南アジアの5地域で世界市場売上高の約91.15%を占め、2032年には約93.11%まで上昇する見込みです。
中国本土は引き続き最大の単一市場であり、2025年の市場売上高は約143百万米ドル、世界シェアは42.47%に達すると予測されています。2032年には292百万米ドルまで拡大する一方、世界シェアは35.72%となる見込みです。このシェア低下は、中国本土市場の縮小ではなく、中国台湾、韓国、東南アジアにおける成長率がより高いことが主な要因とされています。特にHBM、AI半導体、先端ロジック、先端パッケージングの生産能力増強が、これらの地域の設備投資を押し上げており、2032年には中国台湾、韓国、東南アジアの売上高シェアがそれぞれ21.60%、14.34%、17.09%に達すると予測されています。これにより、半導体後工程の生産拠点は多極的な構造へと移行すると考えられます。
C-MoldingとT-Moldingの技術別市場構造
自動モールドシステム市場は、C-MoldingとT-Moldingという二つの主要な技術に分けられます。T-Moldingは数量面で市場の基盤を形成し続ける一方、C-Moldingが市場価値を押し上げる主要な成長領域となるでしょう。
2025年のC-Molding販売台数は約90台、全体の15.18%を占め、売上高は78.56百万米ドル、売上高シェアは23.27%でした。2032年には販売台数が334台、数量シェア27.80%まで増加し、売上高は327百万米ドル、売上高シェア39.89%に達すると予測されています。
一方、T-Moldingは2032年にも868台の販売台数を維持し、全体の72.20%を占める見通しです。売上高は492百万米ドル、売上高シェアは60.11%と予測されています。このことから、Compression Molding(C-Molding)の成長がTransfer Molding(T-Molding)を完全に代替するのではなく、パッケージング構造や生産条件に応じて両技術が長期的に併存する市場構造が形成されるとみられます。
QFN/DFN、QFP、SOP/SOT、TO、WB-BGA、パワーデバイス、自動車向け半導体などの成熟した大量生産型パッケージでは、引き続きT-Moldingへの需要が維持されるでしょう。一方で、FOWLP/FOPLP、MUF、HBM、SiP、Chipletおよび一部の2.5D/3Dパッケージでは、高精度なC-Moldingへの需要が拡大すると考えられます。
先端パッケージングが市場を牽引
用途別市場では、従来型パッケージングが依然として最大の設備設置基盤を形成していますが、先端パッケージングが自動モールドシステム市場における最大の増分需要源となっています。
2025年の先端パッケージング関連設備販売台数は約187台、数量シェア31.53%、売上高は134百万米ドル、売上高シェア39.69%でした。2032年には販売台数485台、数量シェア40.36%、売上高408百万米ドル、売上高シェア49.82%に達する見込みであり、売上規模では従来型パッケージングに迫る水準となるでしょう。
特にAIアクセラレータ、HBM、高性能コンピューティング、異種集積技術の進展に伴い、FOWLP/FOPLP、MUF、Chiplet、2.5D/3Dパッケージなどの生産能力増強が進むことで、高精度・高生産性を備えた自動モールドシステムへの投資需要が一段と高まる可能性があります。
主要メーカーの競争構造と技術的優位性
自動モールドシステム市場は、比較的高い市場集中度を示しています。2025年の主要企業では、TOWAが約146百万米ドル、Besiが約50.22百万米ドルの売上高を記録し、第1グループを形成しています。第2グループにはSankan Technology、I-PEX、APIC YAMADAが位置し、上位5社の合計売上高は約260百万米ドルで、世界市場の約77.11%を占めています。
TOWAは「装置・精密金型・プロセスRecipe」を一体化した技術体系を構築し、Transfer MoldingおよびCompression Moldingの双方で総合的な競争力を有しています。BesiはTransfer Molding、大型基板、Wafer/Panel関連用途で強みを発揮しており、APIC YAMADAはWafer Level Compression Moldingなど特定の先端分野で技術的な蓄積を持っています。今後は、装置販売能力だけでなく、金型設計、材料制御、プロセスRecipe、装置自動化を含む総合的なソリューション能力が競争優位性を左右する重要な要素となるでしょう。
今後の成長ドライバー
世界自動モールドシステム市場は、主に以下の3つの需要によって拡大すると考えられます。
- 安定的な基盤需要: 従来型パッケージングの生産能力増強、既存設備の更新、ManualおよびSemi-auto設備からFully Automatic設備への移行。
- 先端パッケージングへの投資拡大: AI、HBM、高性能コンピューティング、異種集積技術の進展に伴うFOWLP/FOPLP、MUF、Chiplet、2.5D/3Dなどの先端パッケージング設備投資。これによりC-Moldingおよび高付加価値型自動モールドシステムの需要が押し上げられます。
- 地域別の設備投資増強: 中国本土、中国台湾、韓国、東南アジアにおける半導体後工程能力の継続的な増強。
これらの要因を総合的に捉えることで、市場の全体像を評価することが可能です。
レポート詳細
本記事は、QY Research発行のレポート「自動モールドシステム―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づいています。
詳細レポートの確認や無料サンプルの取得については、以下のリンクをご参照ください。
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当:japan@qyresearch.com
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
コメント