AI・地政学リスク時代に日本企業はどう競争力を高めるのか?ベイン・アンド・カンパニーがM&A戦略を提言
2026年8月18日、戦略コンサルティングファームであるベイン・アンド・カンパニーは、「変革期のM&A:AI・地政学時代に日本企業はどう競争力を高めるのか」と題したプレスセミナーを実施しました。このセミナーでは、不確実性の高まる現代において、日本企業がM&Aを自己変革の手段としてどのように活用すべきか、具体的なアプローチが提言されました。
世界・日本のM&A市場の現状と展望
2025年の世界M&A市場は、前年比40%増(金額ベース)と大幅な回復を見せ、2026年もその高水準を維持しています。この回復を牽引しているのは、企業が既存の強みを単純に拡大する「スケールディール」ではなく、新たな事業領域、地域、技術を獲得して事業ポートフォリオをシフトさせる「スコープディール(変革型ディール)」の増加です。スコープディールの比率は過去最高の60%に達し、50億ドルを超える大型案件も相次ぎました。
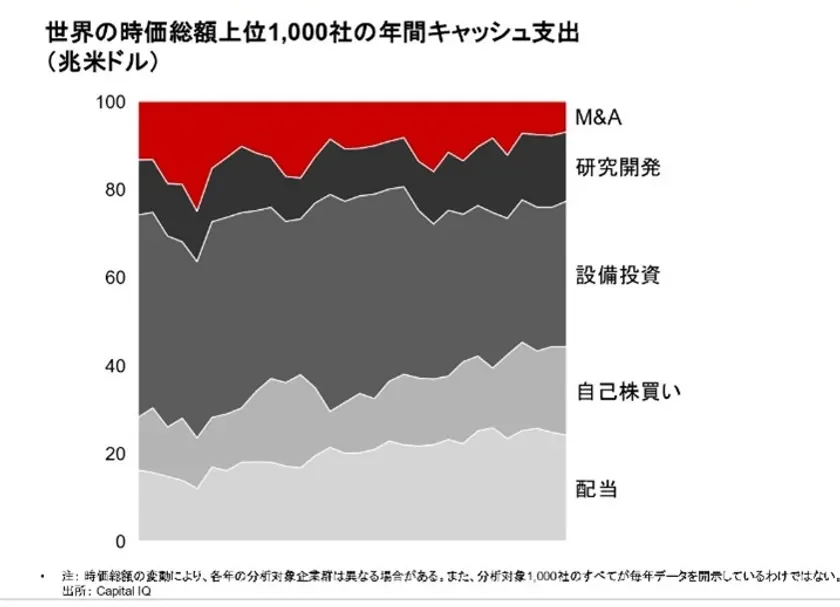
一方で、企業のキャッシュ支出においては、株主還元(自社株買い・配当)への圧力の高まりや、技術進化、自動化、サプライチェーン強靭化のための設備投資・研究開発といったM&A以外の資金使途との競合が激化しており、キャッシュ支出に占めるM&Aの割合は過去30年間で最低水準にあると指摘されています。
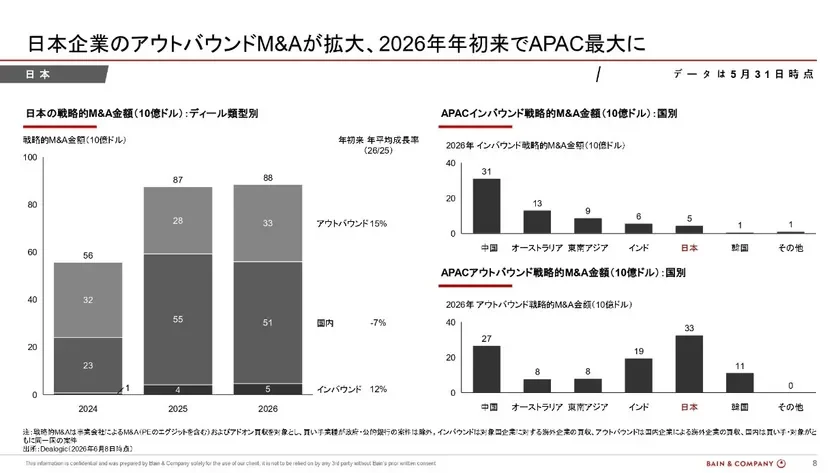
日本のM&A市場も高水準を維持しており、2025年の取引総額は2,300億ドルに達しました。特に、日本企業による海外企業の買収(アウトバウンドM&A)が拡大し、2026年年初来でアジア太平洋(APAC)地域最大となっています。地政学リスクの高まりを受け、安定した成長が期待できる北米市場への展開が目立っています。AIや技術進化、グローバル化の後退など、急激な環境変化に対応するため、M&Aは企業の自己変革の有効な手段としてさらにその重要性を増しているといえるでしょう。
AIがM&Aにもたらす変革
AIはM&Aに多大な影響を与えており、主に以下の3点からその変革が説明されました。
-
AI関連案件の増加:2025年、5億ドルを超える大型テクノロジーM&Aの45%がAIに関連する案件でした。AIのモデルそのものだけでなく、AIネイティブのハードウェア、データプラットフォーム、クラウドセキュリティ、データセンターといったAIを支える周辺領域も対象となっています。日本企業においても、AI時代に競争力を持つための投資が急増しています。
-
投資テーマへのAI影響の加味:AIはすでに投資判断そのものを左右する重要な要素となっています。デューデリジェンス(DD)において、75%以上の企業が対象企業の事業に対するAIの影響(リスクと機会)を評価しており、その結果、27%が案件から撤退し、19%がバリュエーション(投資評価額)を引き上げています。これは、既存製品が汎用AIに代替される差別化リスクがある一方で、独自の顧客データを持ち、AIを実装して生産性向上や新規有料サービス創出ができる可能性を見極めるDDが高度化していることを示しています。
-
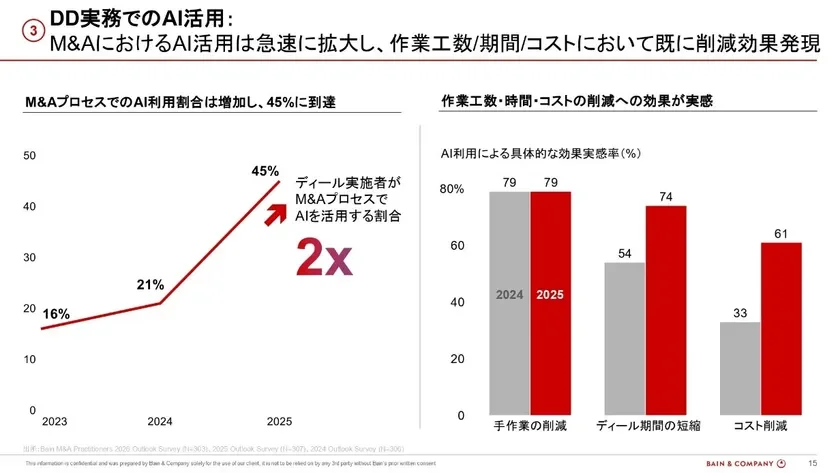
DD実務でのAI活用:M&AプロセスにおけるAIの活用は急速に拡大しており、2023年の16%から2025年には45%に急増しました。手作業の削減、ディール期間の短縮、コスト削減といった効果がすでに実感されています。AIは初期のデータ収集やパターン抽出といった調査時間を削減し、人間はより高度な「考える仕事」(投資判断、仮説検証、コミュニケーション)へリソースを集中させることが求められるようになっています。
地政学リスクの常態化とM&Aの「基本動作」
中東情勢の緊迫化によるコモディティ(原油、LNG等)の供給リスクなど、地政学的・マクロ環境の衝撃はM&A市場に大きな影響を与えています。このような地政学リスクは、「テクノロジーによる変革」「脱グローバル化によるサプライチェーンの戦略資産化・現地化」「プロフィットプールのシフト」というM&A市場を形作る3つの潮流をさらに加速させています。企業はこれらのトレンドを好機と捉え、積極的に投資を行うことが重要です。
ベイン・アンド・カンパニーの過去のデータ(リーマンショック期を含む2007年~2017年の調査)によると、不確実な環境下でもM&Aを継続・蓄積した企業は、M&Aを行わなかった企業や少数の大規模買収に賭ける企業に比べて、中長期的に約3割(27%)高い投資リターンを上げています。
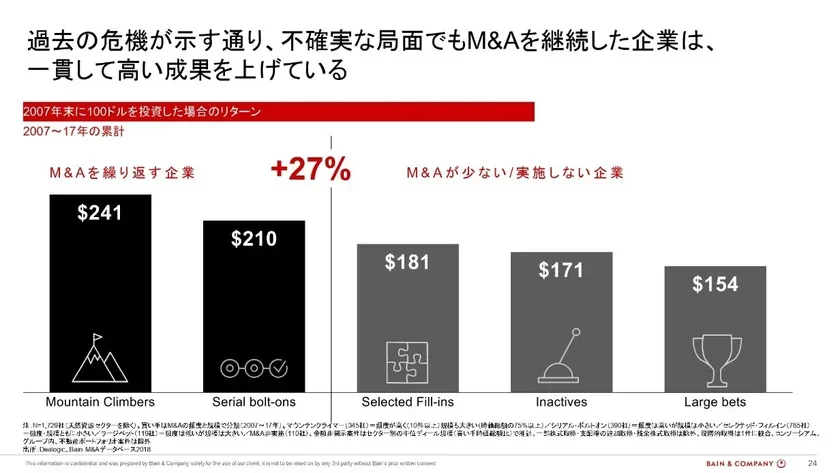
このことから、不確実な局面で日本企業がとるべき実践アプローチとして、以下のM&Aの「基本動作」が重要であると提言されました。
- ポートフォリオの精査:資本市場からの厳しい目線を踏まえ、持ち続ける資産と売却・スピンオフすべき資産を現在・将来の両面から見極め、常に最適な状態に入れ替えること。
- スクリーニングとDDの強化:特に業績が芳しくない企業を買収する場合、短期的なターンアラウンド力や中長期的な回復力を確実に見極める目利き力を備えること。
- 売却・スピンオフの視野化:買収だけでなく、売却まで視野に入れることで財務余力を確保し、価値を顕在化させることで、ポートフォリオの代謝を不断に進めることが、不確実な環境下で中長期的な投資リターンを高める鍵となります。
スピーカー紹介
大原 崇氏

ベイン・アンド・カンパニー パートナー。20年以上にわたり、電機・電子機器メーカー、半導体、自動車、運輸等の幅広い業界の国内外のクライアントに対するコンサルティングに従事。全社ポートフォリオ戦略、成長戦略、コスト構造改革、戦略立案から買収後の統合支援までの国内外のM&A支援等、多岐にわたるテーマのプロジェクトを手がけています。ベイン東京オフィスにおけるM&Aプラクティスリーダー。
呉 文翔氏
ベイン・アンド・カンパニー パートナー。ベイン東京オフィスのプライベート・エクイティプラクティスのリーダーの1人であり、主にPEファンドを中心とした投資家のクライアントとの投資・ポートフォリオ戦略、ビジネス・デューデリジェンス、買収後のバリューアップ、売却戦略のプロジェクトを中心にリードしています。M&Aプラクティスでもリーダーとして投資家以外の事業会社などのクライアントにもM&Aに関わる事業領域での支援を提供しています。
ベイン・アンド・カンパニーについて
ベイン・アンド・カンパニーは、世界中の経営リーダーと協働し、最も困難な課題の解決と持続的な成果の創出を支援する戦略コンサルティングファームです。1973年の創業以来、クライアントの成功を自らの成功指標とし、クライアント推奨度において業界最高水準の評価を獲得しています。同社は世界で最も働きがいのある企業の一つとしても継続的に高い評価を受けています。
詳細については、以下の公式ウェブサイトをご覧ください。
コメント